إلى جانب هذه الفرص، تُطرح أيضًا تحدّيات مثل حماية البيانات والخصوصية وصعوبات قابلية التشغيل البيني. ويتطلّب النجاح في هذا الانتقال أُطرًا قانونية وفنية منسّقة، ومعايير مفتوحة للواجهات البرمجية API، وحوكمة مسؤولة للبيانات. تستعرض هذه المقالة، عبر مرورٍ على تجارب الدول، وتحليل طبقة التكنولوجيا (Tech Stack) والمتطلبات الرقابية، وضعَ إيران مع مراعاة قدراتها وقيودها المحلية، وتقترح خارطة طريق مرحلية للانتقال الآمن والمتوافق مع النماذج العالمية.
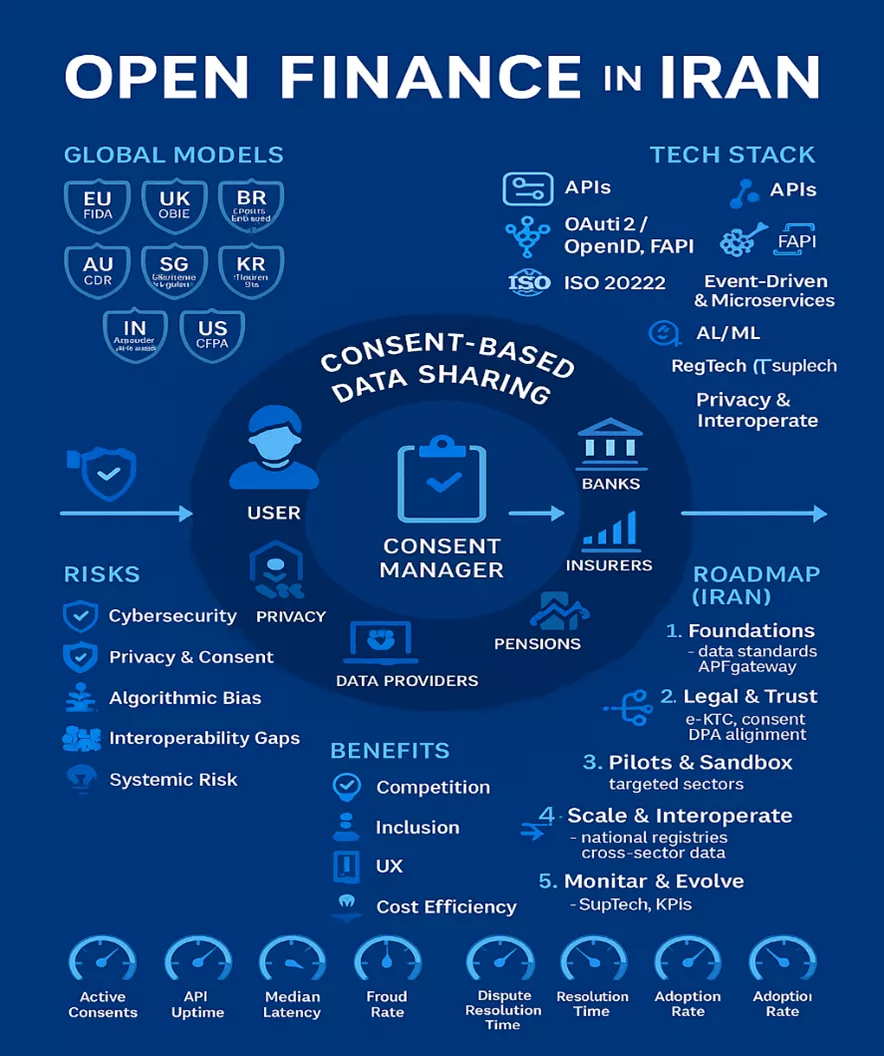
تعدّ هذه المقالة «التمويل المفتوح» المرحلةَ التطورية لـ«الخدمات المصرفية المفتوحة»؛ وهي مرحلة توسّع نطاق البيانات القابلة للمشاركة من حسابات الدفع إلى مجالات مثل الإقراض والادخار والاستثمار والتأمين والتقاعد، وتمكّن مشاركة البيانات الآمنة بالاعتماد على الموافقة الواعية للعميل. وعلى مستوى السياسات، تُستعرَض تجارب المناطق الرائدة، وتشمل: الاتحاد الأوروبي بإطار FiDA ومبادرة FDSS للمعيار الموحد؛ المملكة المتحدة بنموذج OBIE الإلزامي؛ أستراليا بمبادرة CDR الشاملة للقطاعات؛ البرازيل بمعيار الانتقال المرحلي وتكامل نظام Pix؛ سنغافورة من خلال APIX وSGFinDex؛ كوريا الجنوبية عبر MyData 2.0؛ الهند من خلال نموذج Account Aggregator؛ والولايات المتحدة بلوائح CFPB للانتقال من أسلوب screen scraping. ويؤكد ملخص هذا القسم على التنظيم المرن والمعايير الفنية المشتركة.
وعلى الصعيد الفني، تُعَدّ واجهات API العمود الفقري لتبادل البيانات الفوري والآمن، وتمتلك مزايا واضحة في الجوانب الأمنية وجودة الاستجابة مقارنةً بـ screen scraping؛ كما تُعدّ المعايير FDX وISO 20022 وFAPI شرطًا أساسيًا للتوسع. كذلك تُعدّ بنية الخدمات المصغّرة (Microservices) والواجهات البرمجية الحدثية (Event-Driven APIs) والتقنيات الناشئة محرّكاتٍ لتحسين تجربة المستخدم والكفاءة. وتتطلب المخاطر المرتبطة—مثل الأمن السيبراني، والتحيّز الخوارزمي، وقابلية التشغيل البيني، والفجوات التحتية—نهجًا سليمًا لحوكمة البيانات ورصدًا مستمرًا للمخاطر.
تُظهر دراسة حالة إيران أنه رغم الانتشار الواسع للمدفوعات الرقمية (بما في ذلك تجربة الريال الرقمي)، فإن تركّز الخدمات لا يزال على الدفع، والتحقق من الهوية (KYC)، وتقييم الجدارة الائتمانية، مع بقاء فجوة كبيرة مقارنةً بـ«التمويل المفتوح». كما أن الأطر الحالية—مثل قانون إدارة البيانات الوطنية—وإجراءات منح التراخيص لتفاعل البنوك وشركات التكنولوجيا المالية، ومشاركة البيانات القائمة على الموافقة، تخلق صعوبات، في حين تشكّل البنى التحتية الهوياتية والائتمانية مثل «سجام» وأنظمة التقييم الائتماني عناصر تمكين مهمة. ويقترح النموذج المفاهيمي المعروض—بمحورية العميل وموافقته الديناميكية، والمعايير المفتوحة للواجهات البرمجية، والتعاون بين البنوك والفينتكات، والرقابة الذكية (RegTech/SupTech)—خارطةَ طريقٍ مرحلية تتضمن تعزيز البنية التحتية، والإصلاحات القانونية، ومشاركة البيانات، والبيئات التجريبية الموجّهة (Sandboxes)، ورفع الثقافة المالية، بما يمهّد لانتقال آمن ومحلّي نحو «التمويل المفتوح».